Domain globe-travel.de kaufen?
Wir ziehen mit dem Projekt
globe-travel.de um.
Sind Sie am Kauf der Domain
globe-travel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain globe-travel.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **


Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
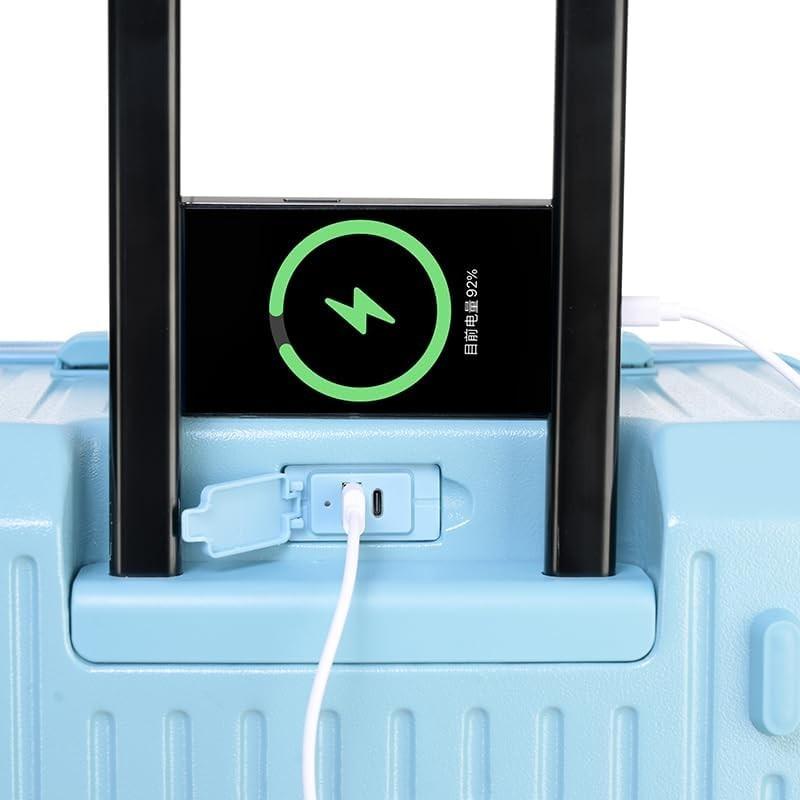
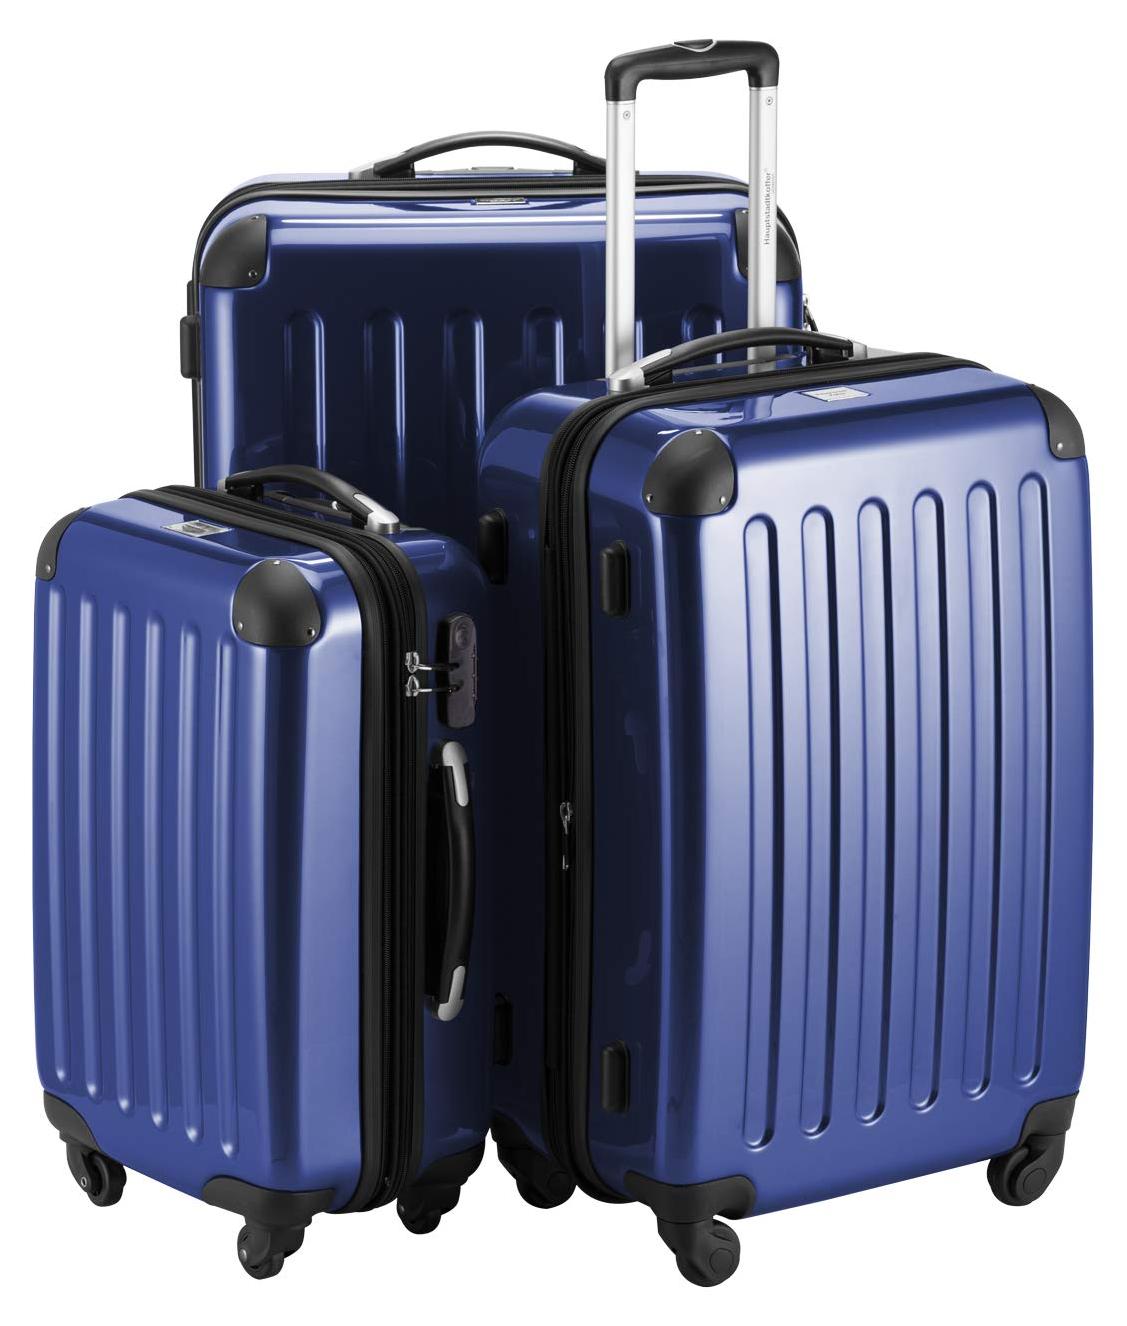
Reisekoffer für Reisen und Urlaub, ABS-Kunststoff, PolyesterVorteileFür Reisen aller Art: Der Koffer eignet sich für Kurztrips und lange Urlaube.Stabiles Material: Das Gehäuse besteht aus strapazierfähigem Material.Leichtes Manövrieren: Ergonomischer Griff und leichtgängige Rollen erleichtern den Transport.Übersichtliche Organisation: Der Innenraum bietet Fächer für Kleidung und Zubehör.Sicherer Verschluss: Ein Schlosssystem hält den Inhalt geschlossen.ProduktdetailsMaterial: ABS-Kunststoff, PolyesterAusziehbarer TeleskopgriffLeichtgängige RollenFächer im InnenraumSchlosssystem447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
TOPP Urlaub - Reisen - Abenteuer: Und du so?Die Fragebox für unterhaltsame Abende: 111 Fragen rund um Urlaub, Reisen und Abenteuer! Mit dieser Box wird jedes Get-Together zum garantierten Erfolg: Ob Zusammenkommen mit Freunden, Datenight, Vereinstreffen oder Team-Building in der Firma – Mit den lustigen, kreativen und originellen Fragen sind diese Gesprächskarten ideal, um das Eis zu brechen und jede Unterhaltung in Schwung zu bringen. Die Fragen sorgen garantiert für gute Laune und unvergessliche Gespräche. Die spannenden Fakten, Statistiken und Infos im Booklet überraschen, amüsieren und bieten weitere Gesprächsanregungen, um die Stimmung zu heben. Die beigelegten Modus-Karten sorgen für mehr Abwechslung: Wählt selbst, wer die Frage beantwortet, oder lasst die Modus-Karten per Zufall entscheiden. Dank der vier Fragekategorien lassen sich je nach Anlass schnell die passenden Fragen auswählen: Team A oder B: Findet Gemeinsamkeiten und tauscht Vorlieben aus Erzähl mal: Erfahrt mehr übereinander und teilt eure Erlebnisse Stell dir vor: Testet eure Kreativität und kreiert verrückte Traumwelten Was fällt dir ein zu: Seid spontan und werdet eure Geschichte los Geeignet für: Alle, die gerne lachen, sich austauschen und neue Leute kennenlernen möchten. Freundesgruppen, die sich schon lange kennen und trotzdem noch Neues übereinander erfahren möchten. Neue Bekanntschaften, die sich nicht nur über das Wetter unterhalten möchten. Das erwartet euch: 111 Fragen rund um Urlaub, Reise und Abenteuer Einzigartige Gesprächsmomente 4 verschiedene Fragekategorien 6 verschiedene Modus-Karten Booklet mit spannenden Fakten, Statistiken und Infos zu den einzelnen Fragen Also schnappt euch die Kartenbox, lernt euch besser kennen und sammelt unvergessliche Erinnerungen voller Lachen, Spaß und neuer Entdeckungen!12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Reisekoffer für Reisen und Urlaub, ABS-Kunststoff, PolyesterVorteileFür Reisen aller Art: Der Koffer eignet sich für Kurztrips und lange Urlaube.Stabiles Material: Das Gehäuse besteht aus strapazierfähigem Material.Leichtes Manövrieren: Ergonomischer Griff und leichtgängige Rollen erleichtern den Transport.Übersichtliche Organisation: Der Innenraum bietet Fächer für Kleidung und Zubehör.Sicherer Verschluss: Ein Schlosssystem hält den Inhalt geschlossen.ProduktdetailsMaterial: ABS-Kunststoff, PolyesterAusziehbarer TeleskopgriffLeichtgängige RollenFächer im InnenraumSchlosssystem447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.